文章编号 10105
内容描述 本篇以进口真实业务为例,讲解到岸成本(Landed Cost)从费用服务产品创建、清关自动算税、报销分摊到成本报告的完整链路,覆盖 CIF/FOB 两种传递模式与预付到票结算冲销。
系统载体 Odoo 18~20 原生架构 + 外贸专属 AiErp 智能化平台
落地说明 覆盖费用服务产品、报销模板、到岸成本单、成本凭证与到岸成本分摊报告,配套 5 大实操场景与真实税费公式(IGI/DTA/PRV/IVA)。
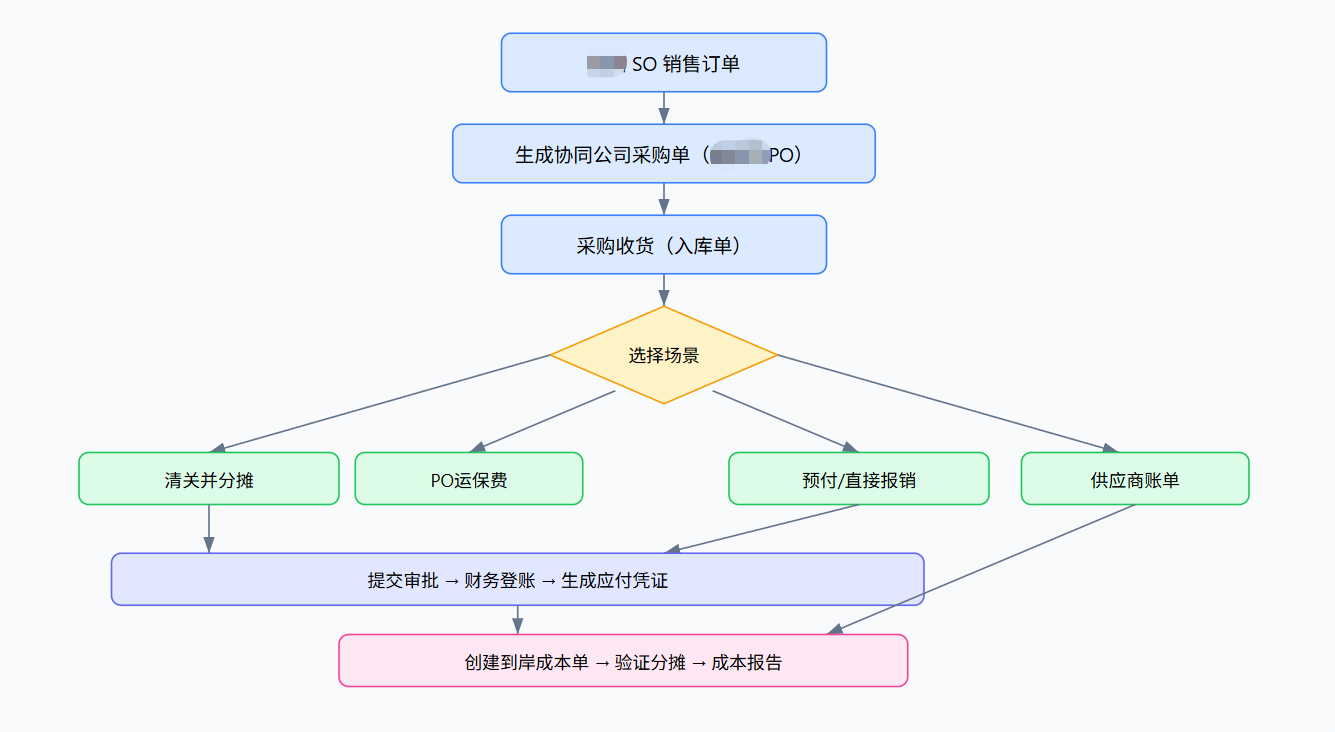
正文
做进口成本核算,最容易被忽略的是货值之外的那笔账。企业从国内接单、在南美洲设厂采购,一票货从离岸到进仓,关税、海关手续费、预验证费、增值税层层叠加上去,单品成本到底是多少,靠手工Excel根本算不准。本篇不用抽象理论,直接拿客户真实案例讲清楚到岸成本怎么从「费用发生」一路分摊到「每个SKU的存货成本」。
1.1 教材理论要点
(1)到岸成本的归集逻辑。进口商品的采购成本不止买价。按《外贸会计实务》,到岸成本包含买价、国外运费、保险费、进口关税及进口环节消费税等。会计上坚持「谁受益、谁负担」:一票海运费对应一批货,要按合理标准分摊到这批货的每个 SKU。
(2)CIF 与 FOB 两种费用归属。贸易术语决定买卖双方各自承担哪些费用。对进口方而言,无论 CIF 还是 FOB,货物到本国口岸前的全部费用最终都进存货成本,区别只在「运费保费是提前分摊进单价,还是到岸后另走报销」。
(3)两种单价传递模式。企业的协同业务中,国内 SO 生成南美洲 PO 时分两种模式:一是「分摊后单价」——SO 里的运费/保费先分摊成采购单价再传南美,CIF 传的是 fob+分摊后运保费,FOB 按原单价传;二是「单价直接传递」——运保费原样单列传给南美,货价与运保费各自独立。系统默认海外国家走「分摊后单价」。
(4)暂估与实际差异。货到港时费用发票往往未到,先按暂估价入账,发票到后冲销差异——这部分在财务主线展开。本篇聚焦业务端的费用产品化与分摊落地。
参数配置的完整性决定了成本核算的精度上限:费用服务产品、报销模板、默认分摊方式三者的标准化程度,直接决定 Landed Cost 能否自动、准确、可追溯地运转。
1.2 前置系统配置
导入前需完成以下一次性配置,由系统管理员在后台完成。
(1)创建费用服务产品并打标
| 费用类型 | 建议科目 | 产品编码建议 | 关键标记 |
|---|---|---|---|
| 关税 IGI | 2221·应交税费-关税 | SVC-DUTY | 勾选「到岸成本」 |
| 海关手续费 DTA | 5403·口岸费用 | SVC-DTA | 勾选「到岸成本」 |
| 预验证费 PRV | 5403·口岸费用 | SVC-PRV | 勾选「到岸成本」 |
| 增值税 IVA | 2221·应交税费-增值税 | SVC-IVA | 价外税,不进分摊池 |
| 海运费 | 5401·运输费 | SVC-FRT-SEA | 勾选「到岸成本」 |
| 报关代理费 | 5403·口岸费用 | SVC-CUS | 勾选「到岸成本」 |
核心规则 :费用服务产品必须勾选「到岸成本」标记,否则后续报销单里的费用行无法被到岸成本单识别并分摊。
(2)配置报销模板
按公司实际配置四类报销模板:清关模板、预付模板、结算模板、直接报销模板。报销提交人发起流程时直接从模板进入,避免每次手工选字段。
(3)准备操作基础
| 配置项 | 说明 |
|---|---|
| 员工档案 | 操作用户需先创建所在公司的员工档案,报销功能依赖员工身份 |
| 默认分摊方法 | 设置为按金额 / 按数量 / 按行平摊之一 |
| 协同公司设置 | 南美公司采购单价协同模式设为「分摊后单价传递」 |
重要纪律:不同供应商的费用必须拆成不同报销单——一张报销单只能对应一个往来单位。把两家货代的费用塞进同一张单,后续分摊和对账全乱。
1.3 AiErp 分步实操
以下操作基于南美美公司进口真实环境,Odoo 18 界面,Odoo 19/20 菜单结构一致。
场景一:分摊后单价清关并分摊(CIF,自动计算海外方税费)
这是最常用的场景。国内总公司 SO 里的运费/保费已分摊成单价传至南美分公司 PO,清关时系统按当地税法自动算出关税、手续费、预验证费与增值税。
步骤 1:协同生成南美分公司采购 PO
在国内总公司 SO 明细确认已包含运费/保费等「到岸成本费用」行,点「生成协同公司采购单」,系统自动在南美分公司生成对应 PO。会计权限人员可见源待摊 CIF 和源 FOB 价。注意给协同 PO 分配真实采购员,别用系统默认的协同机器人。

步骤 2:采购收货
在南美分公司 PO 点「接收产品」完成收货,填好海关编号(南美分公司 PEDIMENTO 号)。收货后必须开具普通供应商账单确认货物应付——这张账单是后续确认采购成本及分摊的前提。


步骤 3:发起清关并分摊
PO 表单先点「设置本单汇率」确认汇率,再点「生成到岸报销」按钮,向导中选「清关并分摊」模板、选供应商(报关代理或货运公司),点创建。
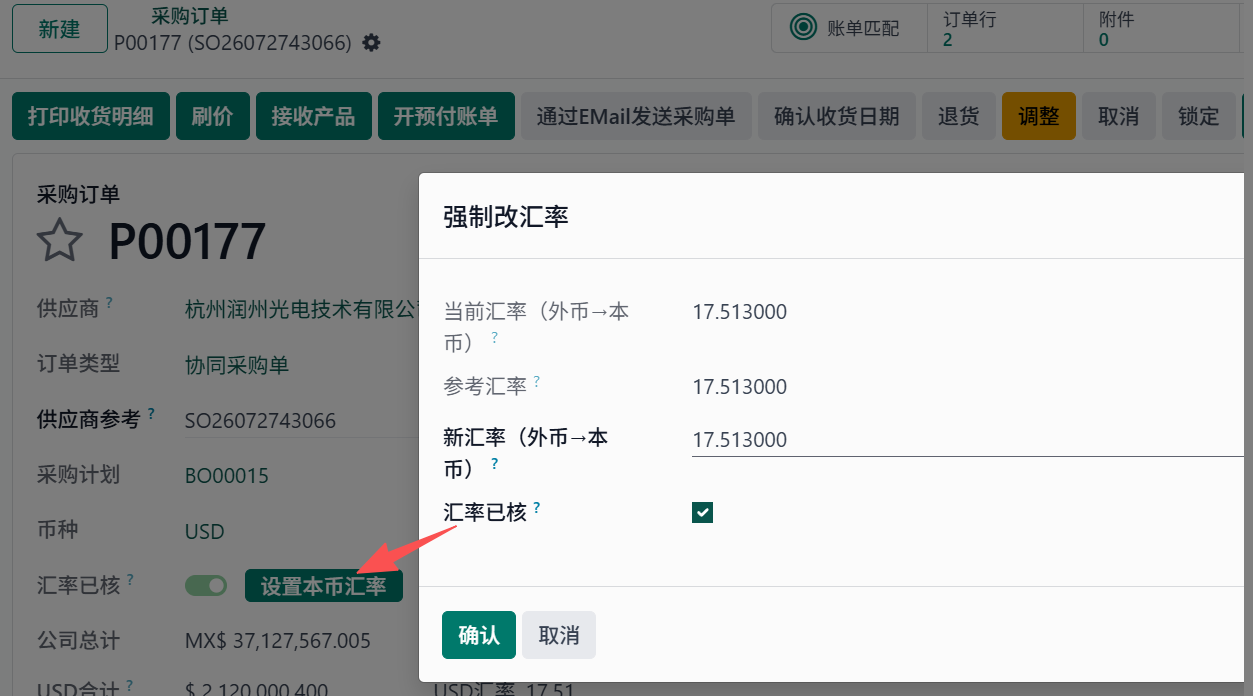

步骤 4:确认报销单税费
系统按规则自动创建清关报销单并设置好费用分摊,真实计算公式如下:
| 费用行 | 计算方式 |
|---|---|
| IGI 关税 | 各产品货值 × 关税税率,按产品汇总 |
| DTA 手续费 | 货值 × 0.8% |
| PRV 预验证费 | 固定总额 330(另加 IVA 增值税) |
| IVA 增值税 | (货值 + IGI + DTA) × 16%,PRV 已在 PRV 明细行计算 |
系统会自动检测同采购订单、同模板的报销单是否已存在,已存在则阻止重复创建;要追加费用请在已有单里手动加行。

步骤 5:提交审批至登账过账
先确认「关联入库单」——系统按采购订单自动匹配收货入库单。无误后提交审批,按常规报销流程到登账。审批通过后财务人员点「登账」生成应付凭证,核对分录无误后「过账」。

步骤 6:创建到岸成本单并验证
在应付凭证点「创建到岸成本」,系统自动建单并关联收货入库单和费用行。确认分摊方式(到岸关税按各产品关税占比,其它默认按成本占比)。注意:验证到岸成本前必须先完成采购应付凭证的验证,否则系统报错。点「验证」,完成分摊并生成存货成本调整凭证。

步骤 7:查看成本凭证和货值变化
验证后可看成本凭证,凭证明细列出各产品及分摊金额。进存货估值报告,能看到各产品移动加权平均成本的变化。
场景二:单价直接传递,不先分摊
国内总公司 SO 为 CIF 时运保费单列,生成协同 PO 后运费保费成为独立 PO 明细行。完成 PO 收货并开普通账单确认运保费应付,验证账单并过账,再在已过账的供应商账单点「创建到岸成本」,系统自动将运保费计入到岸成本并关联收货入库单,后续验证与场景一一致。

场景三:预付到岸费用与到票结算
向报关代理预付费用时,先计入预付账款,收到正式发票后通过「到票结算」冲销。
步骤 1-3:PO 点「生成到岸报销」选【其它报销】+【到岸成本预付】模板,为每行设「目标成本费用」(决定最终分摊到哪个成本产品,必填),设好预付金额,提交审批、财务登账生成凭证(借预付账款,贷应付账款-预付过渡),完成应付过账。
步骤 4:过账后创建到岸成本单并自动分摊,同场景一。
步骤 5-6:完成对供应商实际付款并核销预付应付单。
步骤 7:到票结算。收到正式发票后,在原预付报销单点「到票结算」,向导输入各行实际应付金额,系统生成新的「到岸成本预付结算」报销单,自动产生两类明细行:
| 明细行 | 含义 |
|---|---|
| 冲销行(负数) | 冲平原预付金额 |
| 实际行(正数) | 按实际发票金额确认费用 |
调整结算明细(选费用产品、调金额、填发票号)后提交审批、登账。实际与预付的差异处理:
- 实际 < 预付(多退):生成进项红字应付,待供应商退款
- 实际 > 预付(少付):生成补付凭证
- 实际 = 预付(等额):自动冲平
场景四:直接发票报销
货代发票直接到票、无需预付时流程最简。PO 点「生成到岸报销」选【其它报销】+【到岸成本直接报销】模板,选供应商创建;在报销单建费用明细行,选已标记「到岸成本」的费用产品,按发票实额填写,确认关联入库单正确;后续提交→审批→登账过账→创建到岸成本单→验证分摊,与场景一步骤 5~7 相同。
场景五:查看成本报告
费用→报告→到岸成本分摊报告,查看统计。也可在进口贸易计划详情做月结操作「到岸成本核算」,完成后查看每次进口的到岸成本辅助核算。按 Odoo 通用视图分组查询,可见「货值 + 费用」的完整到岸成本分摊及货值变化。
1.4 外贸行业避坑要点
避坑一:费用产品漏勾「到岸成本」标记
场景:建海运费产品时漏勾标记。后果:报销单费用行生成了,但到岸成本单死活识别不到这笔费用,库存成本虚低、当期利润虚减。解决方案:建完所有费用产品后,用列表视图按「到岸成本」标记批量筛一遍复查。
避坑二:不同供应商费用塞进同一张报销单
场景:两家货代的运费和报关费图省事放一张单。后果:一张报销单只能对应一个往来单位,报销被拒或分摊挂错供应商。解决方案:严格按供应商拆单,宁可多开几张也别混。
避坑三:预付不拆行、不设目标成本费用
场景:预付报关代理费时整笔填一行,没设「目标成本费用」。后果:到票结算时系统不知道这笔预付最终分摊到哪个成本产品,结算单无法自动归集。解决方案:预付时每种费用一个单行,逐行设目标成本费用;不同到岸费用拆不同行。
避坑四:未收货就验证到岸成本
场景:报销登账后急着验证到岸成本单,但收货入库单还没完成。后果:系统提示报错,分摊无法生成。解决方案:无论先报销还是先收货,验证到岸成本前务必完成采购收货并开具供应商账单。
避坑五:进口增值税误进分摊池
场景:把 IVA 也当关税一样分摊进存货成本。后果:成本虚高,且增值税本是可抵扣进项,进成本后税务账对不上。解决方案:IVA 单独计入「应交税费-进项税额」,绝不进 Landed Cost 分摊池;关税按「海关完税价格×税率」计入分摊。
避坑六:验证到岸成本前没先验证应付凭证
场景:直接在对账单点「创建到岸成本」并验证,跳过应付凭证验证。后果:系统报错中断。解决方案:严格按链路走——先验证采购应付凭证,再创建并验证到岸成本单。
二、文末板块
关联篇章跳转
| 位置 | 编号 | 文章 | 关联点 |
|---|---|---|---|
| ← 上篇 | 10104 | 外贸商品品名规范、品质管控、包装管理与批次追溯 | 商品重量/体积档案是本篇分摊计算依据 |
| → 下篇 | 10106 | 进口采购订单、收货与退货全流程 | 到岸成本分摊挂接的收货单来自进口收货流程 |
| ↔ 跨主线 | 10803 | 到岸成本财务分摊与暂估冲销 | 本篇业务端分摊的财务凭证深化 |
| ↔ 跨主线 | 10304 | Landed Cost 到岸成本配置(进口业务篇) | 进口主线 Landed Cost 全景应用 |
配套资料
- 到岸成本费用产品模板:6 类标准费用产品(含科目映射与「到岸成本」标记),AiErp 后台「配置-导入模板」直接下载
- 税费公式速查表:IGI/DTA/PRV/IVA 计算口径与示例(货值×0.8%、固定330、16%等)
- 到岸成本操作核对清单:收货→报销→登账→到岸成本单验证 8 步 checklist,含「关联入库单」「应付凭证先验证」关键点
